#003北陸電力 24年3月期第1四半期
こんにちは。今日も今日とて電力会社の決算を扱っていきます。
今日は北陸電力を見ていきます。
扱うのは7月28日発表の24年3月期第1四半期(23年4月-6月)のものです。
北陸電力の特徴は、電源別構成比において
水力発電の比率が電力会社10社の中で最も高いというところです。
水力発電だけで4分の1を占めています。
また火力発電も多く、火力発電と水力発電の二つで8割近くをカバーしています。
○サマリー(単位:百万円)
・売上高163,560→192,987(前年同期比+18.0%)
・営業利益△12,213→41,859(黒字転換)
・四半期利益△9,286→30,413(黒字転換)
・自己資本比率12.9%→15.0%(同+2.1pt)
電力会社はどこも好調のようです。
○百分率損益計算書
次は当四半期の百分率損益計算書を作ってみます。
| 前期 | 比率 | 当期 | 比率 | 増減額 | 増減率 | |
| 売上高 | 163,560 | 100.0% | 192,987 | 100.0% | 29,427 | 18.0% |
| 売上原価 | -159,869 | -97.7% | -136,355 | -70.7% | 23,514 | -14.7% |
| 売上総利益 | 3,691 | 2.3% | 56,632 | 29.3% | 52,941 | 1434.3% |
| 販管費 | -15,904 | -9.7% | -14,772 | -7.7% | 1,132 | -7.1% |
| 営業利益 | -12,213 | -7.5% | 41,860 | 21.7% | 54,073 | -442.7% |
これを見ると
・減価率が97.7%→70.7%まで大きく低下。
→これにより売上総利益率は2.3%→29.3%と大きく改善。
・売上総利益の金額は15倍ほど成長。
・販管費は11億円減少して販管費率は9.7%→7.7%に改善。
→ただし影響は軽微。
・営業利益は540億円増加の418億円で黒字転換に成功している。
・売上高の増加分と同じくらい売上原価が低減している。
ということがわかります。
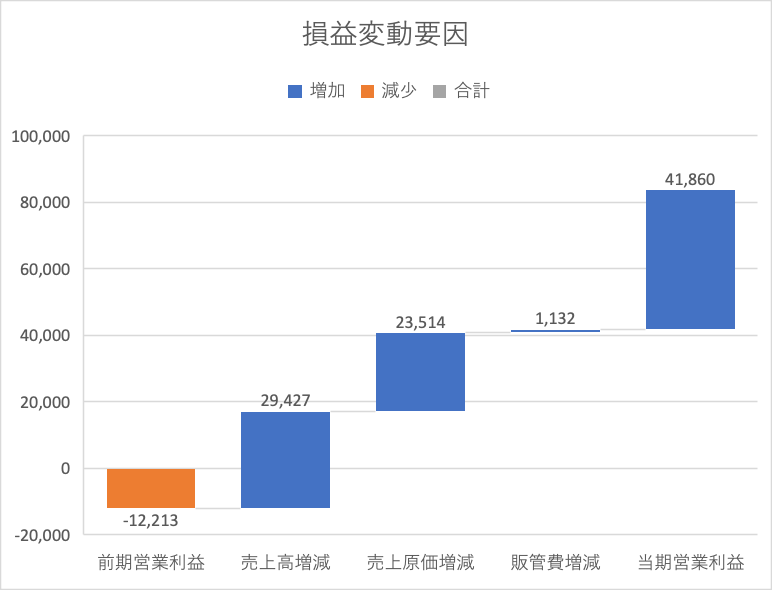
また、損益変動の要因をグラフ化してみると
営業損益が好調であるのは、
・売上高の増加
・売上原価の減少
の2つが大きく関係していることが視覚的にわかります。
○経営成績
当四半期の決算短信の経営成績に関する記述を読むと、
・売上高は小売・託送料金の改定などで前年同期比+18.0%の1,929億円となった。
→しかし総販売電力量は減少している。
・経常利益は販売収入の増加などにより409億円の黒字となった。
→しかし修繕費は増加している。
ということがわかります。
https://www.rikuden.co.jp/library/attach/20230728tanshin.pdf
決算短信だけではなく決算説明資料の方も読んで好調の理由を探ってみます。
- 販売電力量
- 小売販売電力量は7.7pt減少。
- 電灯は4月の気温が高かったことによる暖房需要の減少で△1.5pt
- 電力は契約電力の減少、工場操業の減少で△6.2pt。
- 卸販売電力量は卸電力取引所等への販売減少により6.9pt減少。
- 小売販売電力量は7.7pt減少。
- 発電電力量は62.2億kWh→49.3億kWh(△12.8pt)
- 水力は20.3億kWh→20.0億kWh(△0.3pt)
- 水力自流式発電の減少。
- 火力は41.8億kWh→29.3億kWh(△12.5pt)
- 石炭火力発電量の減少。
- 水力は20.3億kWh→20.0億kWh(△0.3pt)
北陸電力の発電においては水力と火力が主力で、当四半期原発は稼働していません。
これらをみると関西電力や九州電力が原発の稼働率を上げたことで
業績改善したのとは違う要因がありそうです。
決算説明資料には経常利益の変動要因が図解されています。
これを見てみましょう。
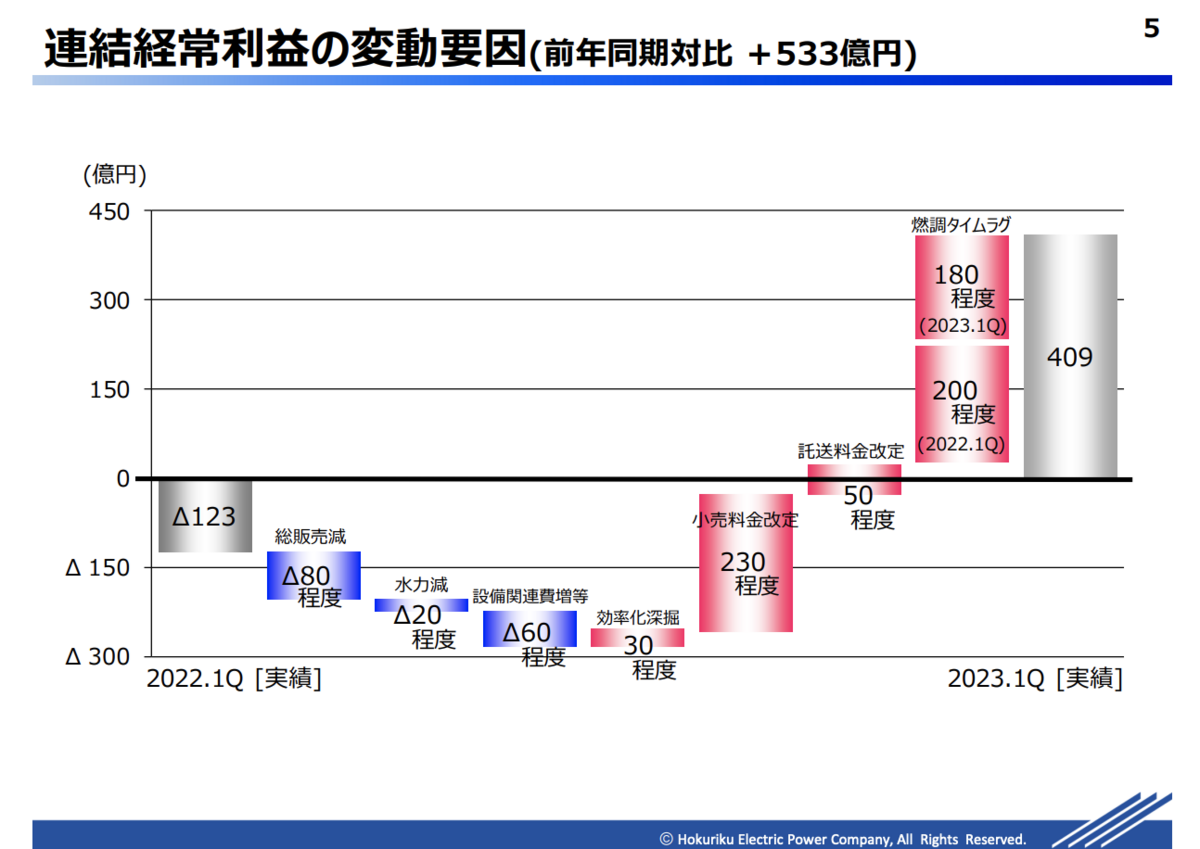
第1四半期決算説明資料 連結経常利益の変動要因より
https://www.rikuden.co.jp/library/attach/20230728kessangaiyou.pdf
このグラフをみると小売料金・託送料金の改定、燃調タイムラグが
業績に与えた影響が大きいことがわかります。
○原因分析
先ほどの経営成績で述べたとおり、今回の決算において重要なのは
・小売料金の改定
・託送料金の改定
・燃調タイムラグ
の3点です。
3つ目の燃料費調整制度のタイムラグ(期ずれ)は
前回の九州電力の記事でも解説したものです。
今回は託送料金とはなんなのかまとめて終わろうと思います。
電気料金はいくつかの要素から構成されますが
その中には発電料、託送料金などが含まれています。
そしてその託送料というのは
小売電気事業者が消費者に電気を届けるために
送配電会社に対して支払うものです。
イメージ的には送配電網利用料、みたいなとこですかね。
我々がAmazonで買い物をするときに商品の代金と発送料を払うようなもので、
小売電気事業者は、発電事業者に「発電料」を支払い、
送配電事業者には「託送料金」を支払います。
電気料金の中で託送料金が占める割合は25-30%ほどです。
これが上がれば電気料金も必然的に高くなってしまいます。
現在の託送料金は小売事業者が100%負担していますが、
今後は発電事業者と両方で負担すべきだという意見もあるようです。
この託送料金が再生可能エネルギー普及の障壁となっている
という指摘もあるようで、託送料金に関しては色々と議論されているようです。
今日は託送料金に関して簡単にまとめただけで、
これがどのように決算に影響したか、などは深掘りできませんでした。
とりあえず今日はここまでです!
参考:
託送料金とは?送配電ネットワークの仕組みと再エネへの影響 | 楽エネ(太陽光発電・蓄電池・ソーラーパネル専門商社)
https://www.kepco.co.jp/corporate/report/yaku/26/pdf/yaku26_P17_20.pdf
#002 九州電力24年3月期第1四半期
こんにちは。しばらくは電力会社の決算を深掘りしていこうと思います。
企業分析系の本ではよく
財務数値と実際のビジネスをつなげて理解することの大事さが説かれています。
同じ業界を継続的に見ていくことで
その業界に関する理解が深まるのではないかと思います。
今日は九州電力の決算を見ていきます。
○サマリー
(単位:百万円)
売上高 436,719→496,524(前年同期比+13.7%)
営業利益 △46,638→100,218
四半期利益 △34,811→71,457
自己資本比率 10.4%→12.0%(同+1.6pt)
増収増益です。
売上高営業利益率も20.2%と好調です。
営業利益と四半期利益の間に287億円の差がありますがこれは税金関連の費用です。
その税金費用を差し引いた売上高四半期利益も14.4%で高い水準と言えます。
全体的にいい感じです。笑
○百分率損益計算書
| 前期 | 比率 | 当期 | 比率 | 増減額 | 増減率 | |
| 売上高 | 436,719 | 100.0% | 496,524 | 100.0% | 59,805 | 13.7% |
| 売上原価 | -432,205 | -99.0% | -335,804 | -67.6% | 96,401 | -22.3% |
| 売上総利益 | 4,514 | 1.0% | 160,720 | 32.4% | 156,206 | 3460.5% |
| 販管費 | -51,152 | -11.7% | -60,501 | -12.2% | -9,349 | 18.3% |
| 営業利益 | -46,638 | -10.7% | 100,219 | 20.2% | 146,857 | -314.9% |
いつものように百分率損益計算書を作成してみました。
ここから読み取れるのは
- 売上高が13.7%増加している。
- それ以上に売上原価が22.3%減少しているため営業利益が大幅増加。
- 前期は原価率が99.0%だったのに対して今期は67.6%にまで低減することができている。
- 売上原価の減少幅は964億円とかなり大きい。
ということです。
売上が増えれば基本的に変動費に近い性質を持つ売上原価
(今回の決算書では電気事業営業費用)は増えるはずです。
にも関わらず今回は売上原価が大幅に減少しています。
減価率でいうと99.0%→67.6%と変化しており、△22.3ptとなっています。
そのため売上総利益が前年同期の35.6倍と驚異的な回復を見せています。
○経営成績
決算説明資料を読んでみると今回好調であるのは
- 燃料費調整の期ずれ影響が差損から差益に転じたこと。
- 原発の稼働増などにより燃料費が減少したこと。
- 卸電力市場価格の下落により購入電力量が減少こと。
の3つが大きな原因となっているようです。
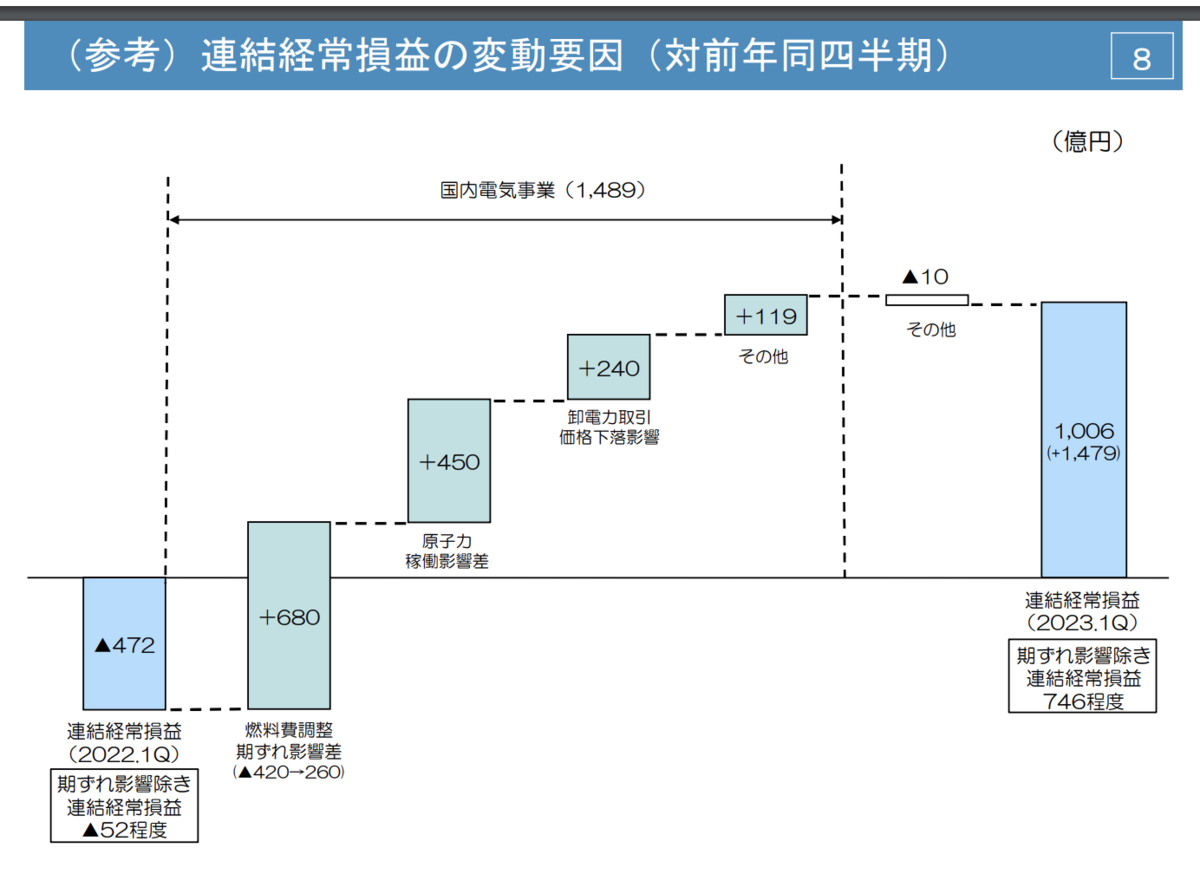
資料の図を見てもそれぞれが業績に与える影響が大きいことがわかります。
この中でも最も影響の大きい燃料費調整の期ずれについて
深掘りしていきたいと思います。
(参考)2023年度第1四半期決算について(説明資料)より
https://www.kyuden.co.jp/var/rev0/0433/6690/q2pewxj4.pdf
○燃料費調整制度
もしかしたら過去に解説したことがあるかもしれませんが、
電力会社の決算によく出てくる燃料費調整制度について今日は触れてみます。
まず電気料金には燃料費調整額というものが含まれています。
この燃料費調整額は検針票か電力会社の公式サイトから確認することができます。
多くの電力会社は火力発電に頼っており
この電源は原油や液化天然ガスなどの化石燃料を使用します。
これらの燃料は市場価格の影響を受けやすく、
これを電気料金に反映させなければ
電力会社の業績はかなり不安定なものになります。
したがって3ヶ月間の平均燃料価格を算定し、
これより基準の金額が大きい場合は電気料金を引き下げ、
これより基準の金額が小さい場合は電気料金を引き上げる
という計算がおこわれます。
これが燃料費調整制度です。
資源エネルギー庁によると、
この制度は平成21年までは
2四半期間(6ヶ月間)の燃料価格を元に算定していたようです。
しかし
・変動する燃料価格の電気料金への迅速な反映
・料金変動の平準化
・電力会社の業績安定
などを目的に見直しが行われました。
↓参考
これが今回の決算においてどのような影響を与えたか見ていきます。
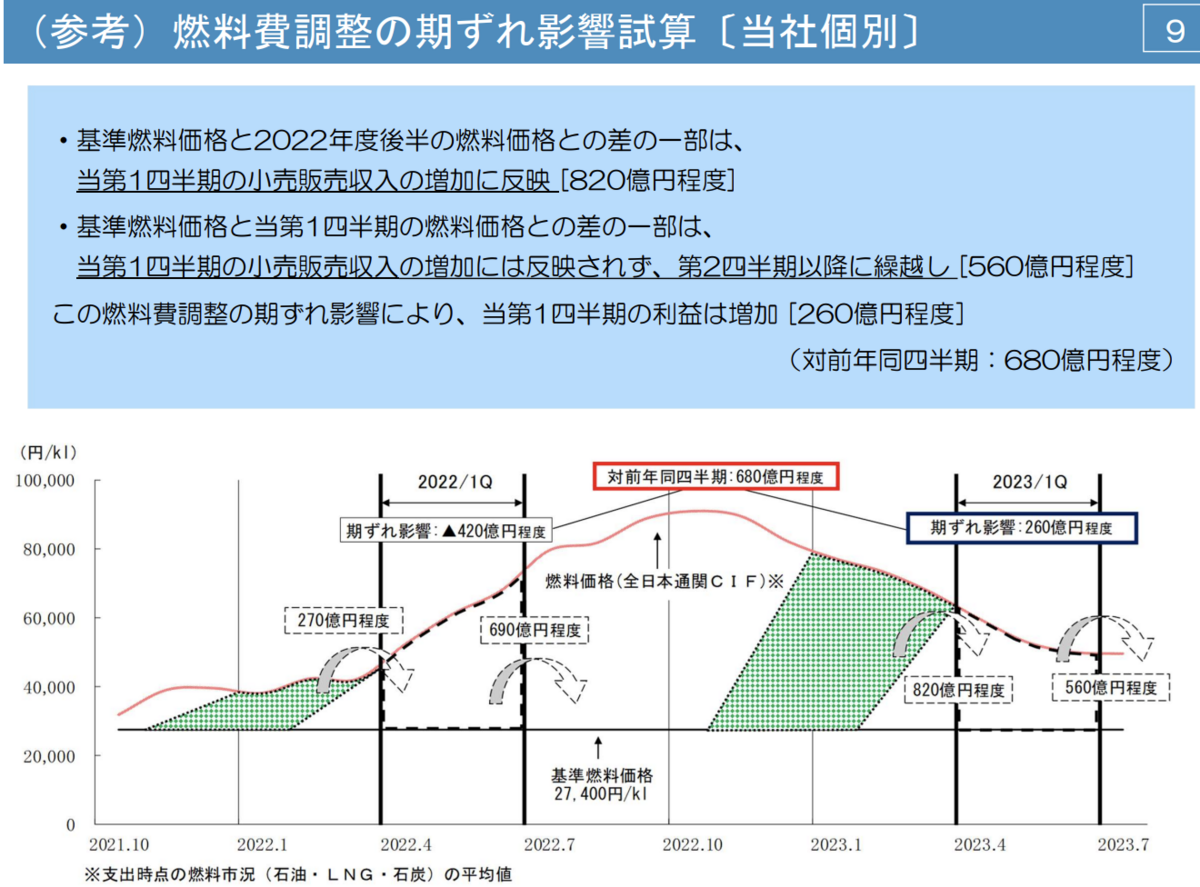
(参考)2023年度第1四半期決算について(説明資料)より
https://www.kyuden.co.jp/var/rev0/0433/6690/q2pewxj4.pdf
この資料をもう少しわかりやすくすると
・当四半期に前年の単価上昇分の影響額820億円が反映される。
・当四半期の燃料調整額560億円は次の第2四半期に繰り越される。
→この差異によって当四半期は期ずれ影響により260億円の増益。
・前年同四半期(23年3月期第1四半期)は同様に期ずれ影響により420億円の損失が発生した。
期ずれ影響に関しては420億円の損失から260億円の増益に転じているため、
前年同四半期と比べると
260億円-(-420億円)=680億円の増益となります。
※前年同四半期というのは1個前の四半期ではなく4四半期前(1年前)のことを指すので注意が必要です。
この680億円が3つの増益要因の一つである、燃料費調整の期ずれ影響額です!
イメージ的には去年損した分時間差でこの四半期に得をした、みたいな感じですね。
燃料費調整による期ずれというのは直感的にはすごくわかりづらく
説明が難しいです。。。
しかし影響としては大きいのでこれからも注視していこうと思います。
今日はここまでです!
#001 関西電力24年3月期第1四半期
こんにちは。お久しぶりです。5月ぶりの更新です。
これまで記事の材料は揃えつつも最後まで更新できず諦める、
ということが多々ありました。。。
とにかく書ききることを目標にやっていきたいと思います。
それでは関西電力の7月28日発表の四半期決算について解説していきたいと思います。
○サマリー(単位:百万円)
- 売上高767,567→966,593(前年同期比+25.9%)
- 営業利益△43,201→256,367
- 四半期利益△11,434→193,181
- 自己資本比率20.4%→23.0%(同2.6pt)
前年同期には営業利益、最終利益ともに赤字が出ていたものの
今期の業績は大幅に回復しているようです。
○経営成績
まずは業績が改善した原因を、百分率損益計算書を用いて
分析していきたいと思います。
| 単位:百万円 | 前期 | 比率 | 当期 | 比率 | 増減額 | 増減率 |
| 売上高 | 767,567 | 100.0% | 966,593 | 100.0% | 199,026 | 25.9% |
| 売上原価 | -635,773 | -82.8% | -540,681 | -55.9% | 95,092 | -15.0% |
| 売上総利益 | 131,794 | 17.2% | 425,912 | 44.1% | 294,118 | 223.2% |
| 販管費 | -174,995 | -22.8% | -169,544 | -17.5% | 5,451 | -3.1% |
| 営業利益 | -43,201 | -5.6% | 256,368 | 26.5% | 299,569 | -693.4% |
これを見てみると
・売上高が25.9%と大幅に増加している。
・それに加えて売上原価が15%も減少しているため売上総利益は3.2倍になっている。
・販管費は3.1%減少しているが業績に与える影響は軽微である。
ということが読み取れます。
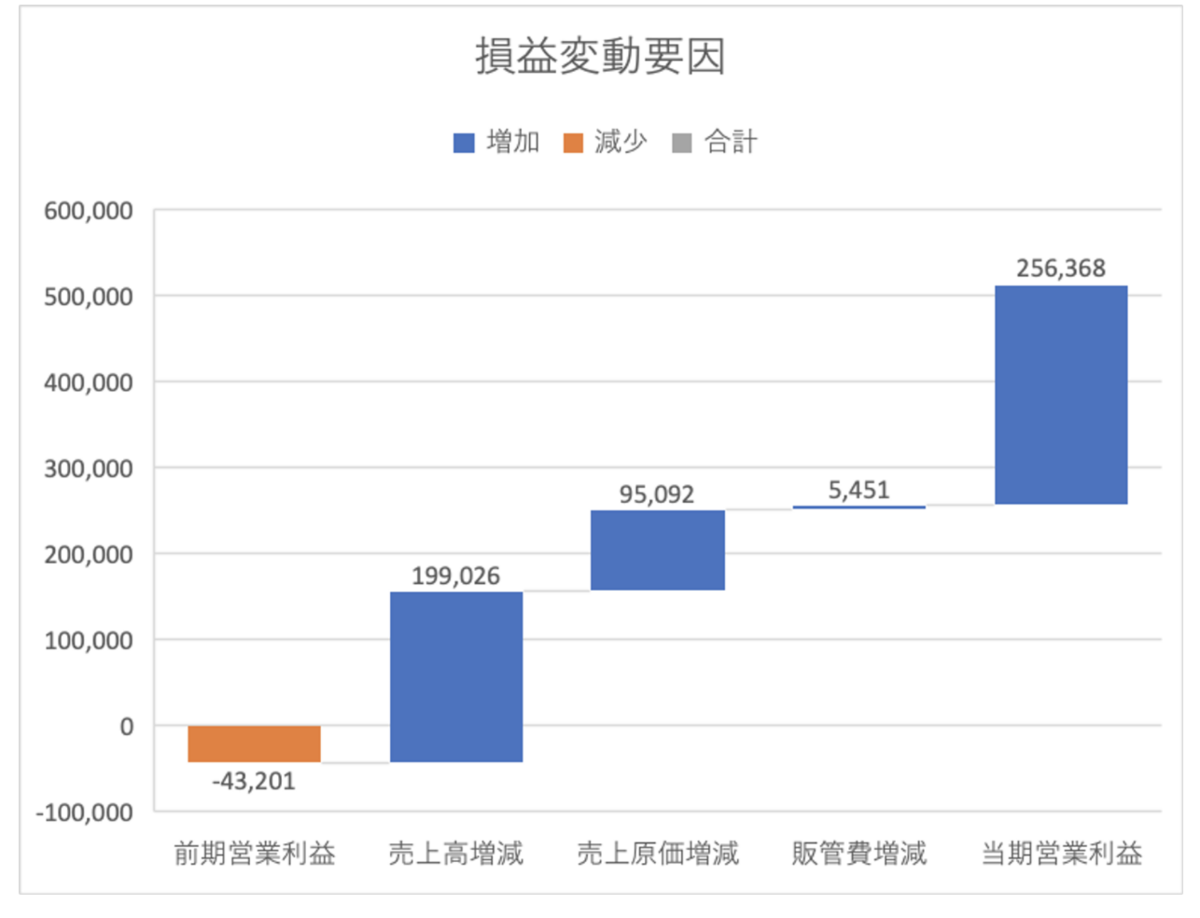
グラフにしてみるとそれぞれが営業利益に与える影響の大きさが視覚的にわかると思います。
○売上高増加の原因
決算短信の説明を読むと
・小売販売電力量は需要数が増加したことなどから262億kWhと、前年同期比5.0%増加。
・収入面では、電灯電力料収入が増加したことなどから売上高が増加。
・支出面では原子力利用率の上昇により火力燃料費が減少したことなどから営業費用(≒売上原価)が減少。
と説明されています。
↓関西電力24年3月期第1四半期 決算短信
https://www.kepco.co.jp/ir/brief/disclosure/pdf/kaiji20230728_1.pdf
決算説明資料の主要データを見てみます。
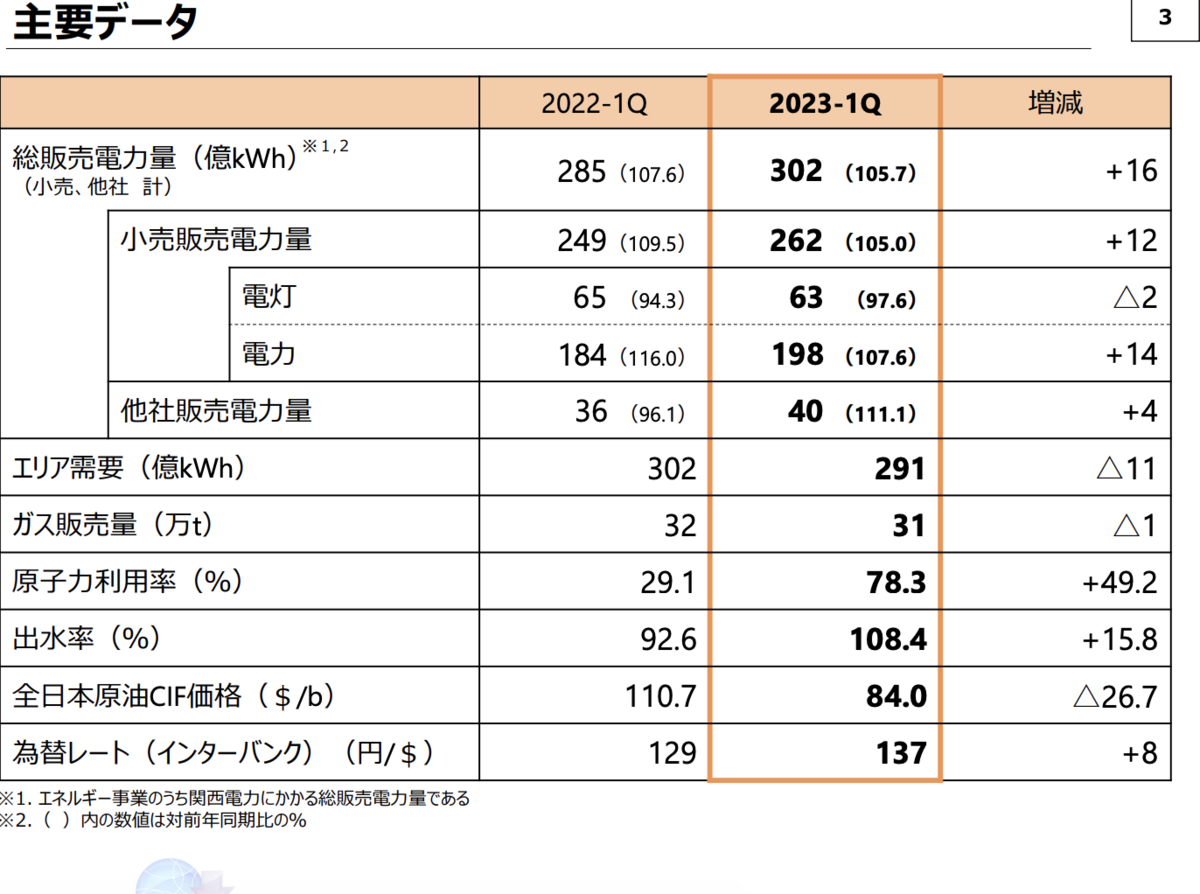
総販売電力量の内訳を見てみると
電灯→△2億kWh
電力→+14奥kWh
他社販売→+4億kWh
となっています。
増収増益で好調のように見えますが電灯、つまり一般家庭の電力需要は落ちています。
この原因を深掘りすることは今回しませんが
電力自由化の影響を受けている可能性は否定できません。
ただこれは長期間の分析や新電力の販売数との比較などのデータがなければなんとも言えませんのでわかりません。
電灯に対して電力というのは事業所やビルなどの業務用の電気のことです。
業務用の需要量が伸びたことで総販売電力量が増加していることがわかります。
○営業費用減少の原因
関西電力は電力会社の中でも多くの原子力発電を有する企業です。
23年8月時点で日本国内で稼働している原子力発電所は11基。
そのうちの6基を関西電力の原発が占めます
(九州電力が4基、四国電力が1基)。
興味深いことに現在稼働中の原発の全てが西日本に位置しています。
日本の原子力発電所マップ 2023年版 | nippon.com
先ほどの決算説明資料の主要データでは原子力の利用率が前年同期の29.1%から78.3%に跳ね上がっていることがわかります。
関西電力は今年7月に高浜原発1号機の稼働を12年ぶりに再開しています。
これにより保有している7基(廃炉決定済みを除く)の原発のうち
6基を稼働させています。
しかも残るもう1基の高浜原発2号機も新規制基準に合格しており、
今年9月から再稼働予定です。
原発は現在、電源別の発電コストが最も低い電源となっています。
つまり低コストで発電ができる原子力発電の稼働率を上げている関西電力は売上原価を低く抑えられるのです。
費用面に関しては今回深掘りするのを諦めました。
○まとめ
関西電力の24年第1四半期決算をまとめると
・売上高は事業用の電力需要が伸びたことなどから増加。
・費用は原子力利用率が大きく上昇し、火力発電による発電コストを削減できたことから減少。
・これにより営業利益、四半期利益ともに大きく改善。
という感じです。
家庭用の電力(電灯)の需要量が減っていることが多少気がかりではありますが
今年9月から新たに1基の原発が再稼働するということで業績はさらに伸びていくことと思われます。
今日はここまでです!
#547 関西電力第99期第3四半期
こんにちは。久々の更新です。
今日は関西電力の第3四半期決算を見ていきたいと思います。
○業績
会計期間は第99期第3四半期(22年10月~12月)です。
547日目
— モンエナ@企業分析 (@mon_ena1102) 2023年4月28日
関西電力株式会社(9503/電力)
第99期第3四半期 #決算サマリー
○財務数値(累計/日本基準)
売上高 1.9兆円→2.8兆円(前年同期比+42.2%)
営業利益 883億円→△2,193億円
総資産額 8.7兆円→8.9兆円
純資産額 1.7兆円→1.7兆円
自己資本比率 19.2%→18.5%
電力会社らしく自己資本比率はかなり低いです。
ただ他の電力会社では
・東京電力:22.8%
・九州電力:10.4
・東北電力10.5%
という感じなので特別低いというわけではないようです。
四半期決算を見たときに目につくのは
増収減益となっているところですね。
売上高が前年同期比+42.2%と大幅に増加しているにも関わらず
営業利益はマイナスとなっています。
ではいつも通り百分率損益計算書を作って
なぜ営業利益がマイナスとなったか分析してみます。
○損益計算書
| 前期 | 比率 | 当期 | 比率 | 増減額 | 増減率 | |
| 売上高 | 1,949,771 | 100.0% | 2,773,136 | 100.0% | 823,365 | 42.2% |
| 売上原価 | -1,404,037 | -72.0% | -2,395,438 | -86.4% | -991,401 | 70.6% |
| 売上総利益 | 545,734 | 28.0% | 377,698 | 13.6% | -168,036 | -30.8% |
| 販管費 | -457,401 | -23.5% | -597,023 | -21.5% | -139,622 | 30.5% |
| 営業利益 | 88,333 | 4.5% | -219,325 | -7.9% | -307,658 |
-348.3% |
ここから読み取れるのは
・売上高の上昇を上回る費用の増加によって赤字が発生している。
・売上総利益率も28.0%→13.6%と大幅に悪化。
・販管費の構成比は想定的に減少。
といったところでしょうか。
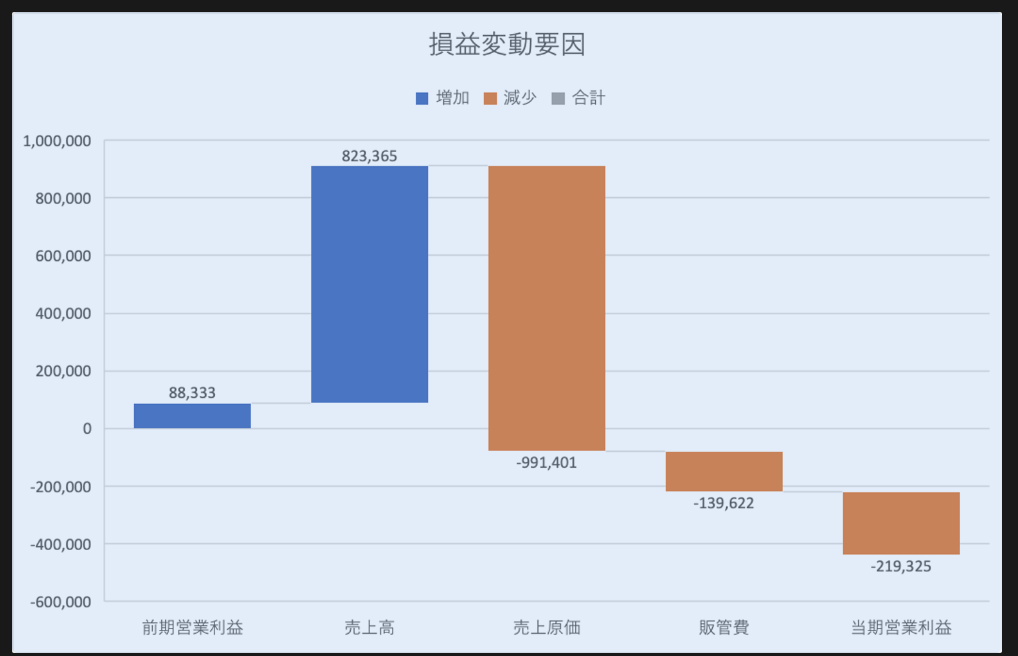
損益の変動要因をグラフにすると視覚的に理解することができます。
売上高の増加が8,233億円に対して
・売上原価+9,914億円
・販管費+1,396億円
となっています。
ではなぜ費用がこれほど増加したのか決算短信を見てみます。
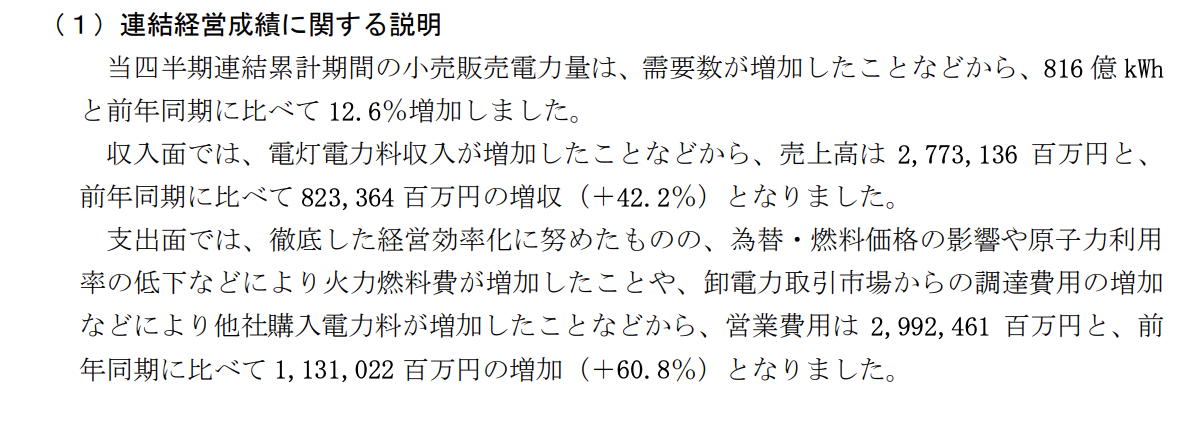
第99期第3四半期決算短信 当四半期決算に関する定性的情報 より
これを読むと費用の増加は
・為替・燃料価格の影響や原子力利用率の低下などにより火力燃料費が増加したこと
・卸電力取引市場からの調達費用の増加などにより他社購入電力量が増加したことなどにより営業費用が増加したこと。
などが原因のようです。
○原子力利用率の低下
まず原子力利用率について調べてみると
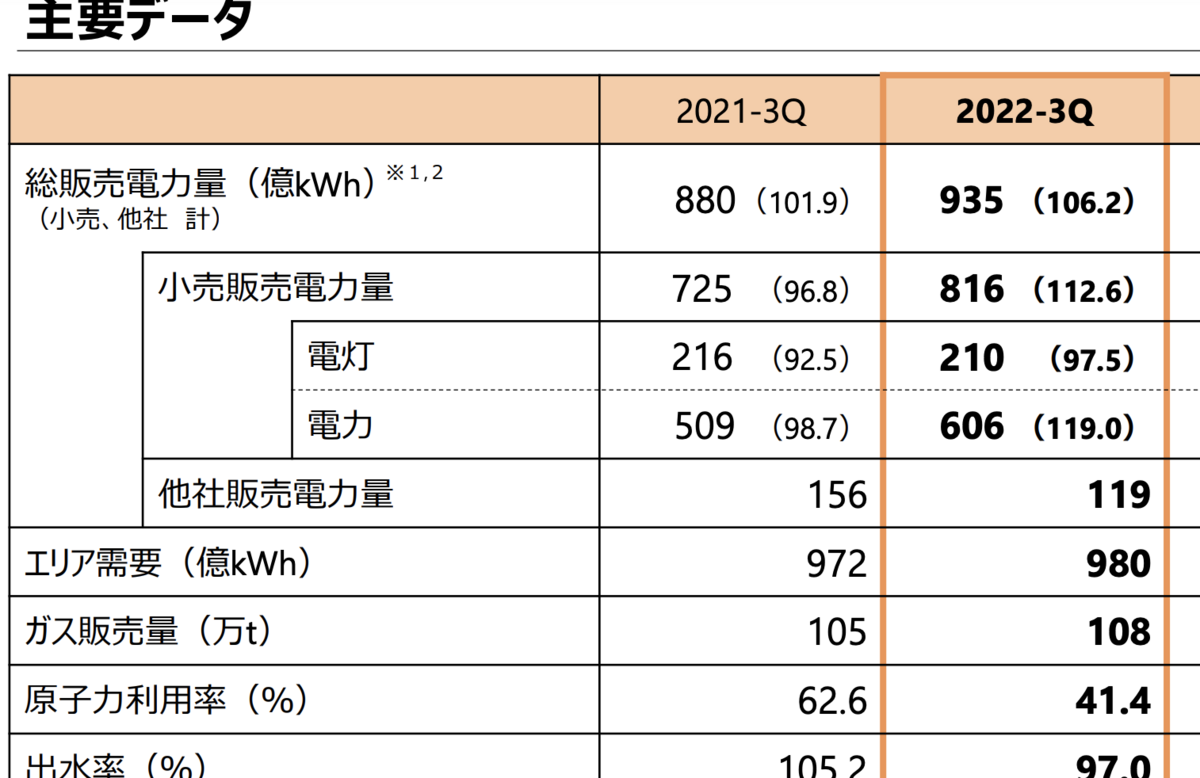 前年同期の利用率は62.6%に対して当四半期は41.4%まで低下しています。
https://www.kepco.co.jp/ir/brief/earnings/2023/pdf/pdf2023_03_04.pdf
発受電実績のデータを見てみると
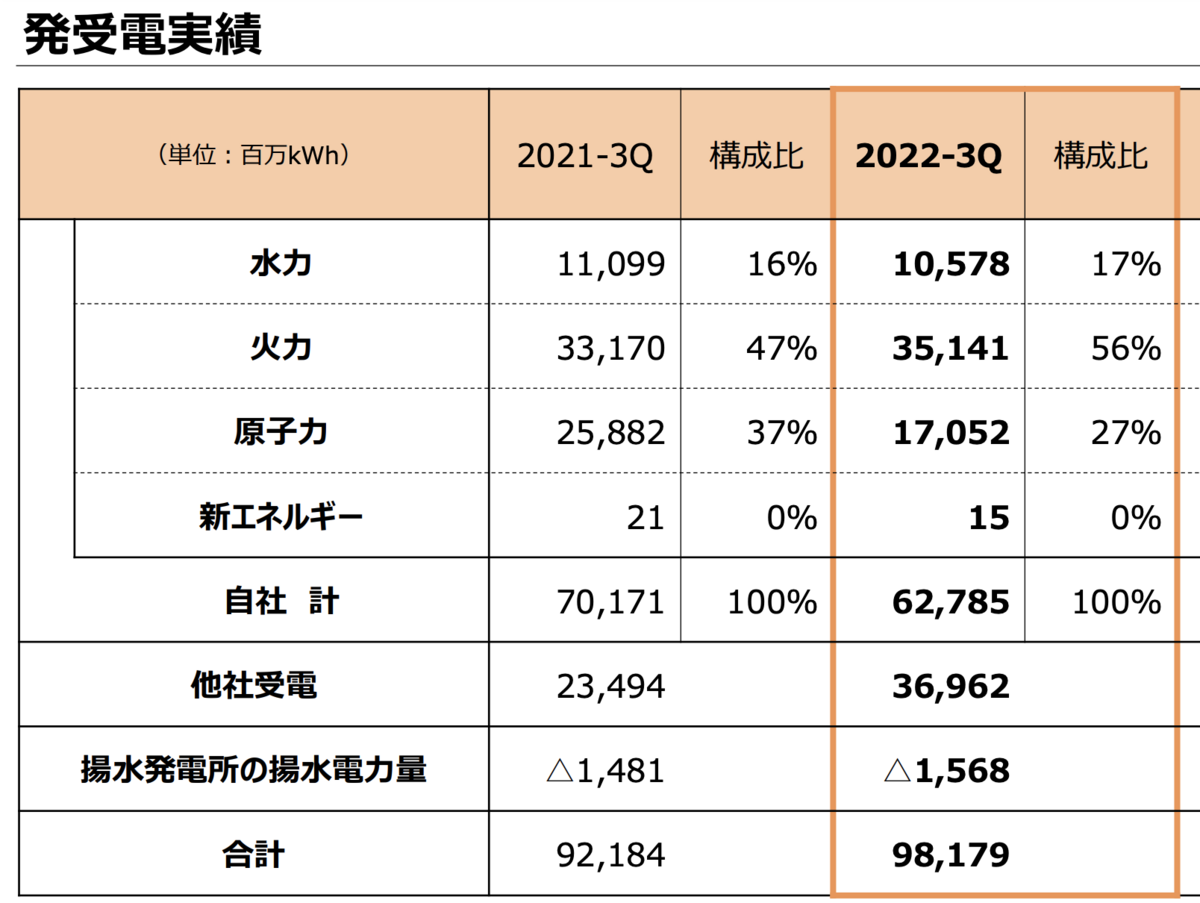
原子力が前年同期では37%、258億kWhだったのに対して
当四半期では170億kWhまで低下しています(△34.1%、△88億kWh)。
これにより発電量が低下していますがそれを火力で補うことがあまりできていません。
火力発電量は前年同期比で+5.9%、+19億kWhしか増加していません。
エリア需要は972億kWhに対して自社発電では627億kWh(64.5%)しか賄えていません。
そのため他社から電力を受け入れることで賄っています。
他社受電は234億kWhから369億kWh(前年同期比+57.3%、134億kWh)に増えています。
つまりコストの安い原子力発電による発電量が低下し、
それを補うため火力発電の発電量と他社からの受電を増やすことで電力を供給していることがわかります。
この原子力利用率の低下による損失の増加は590億円とされています。
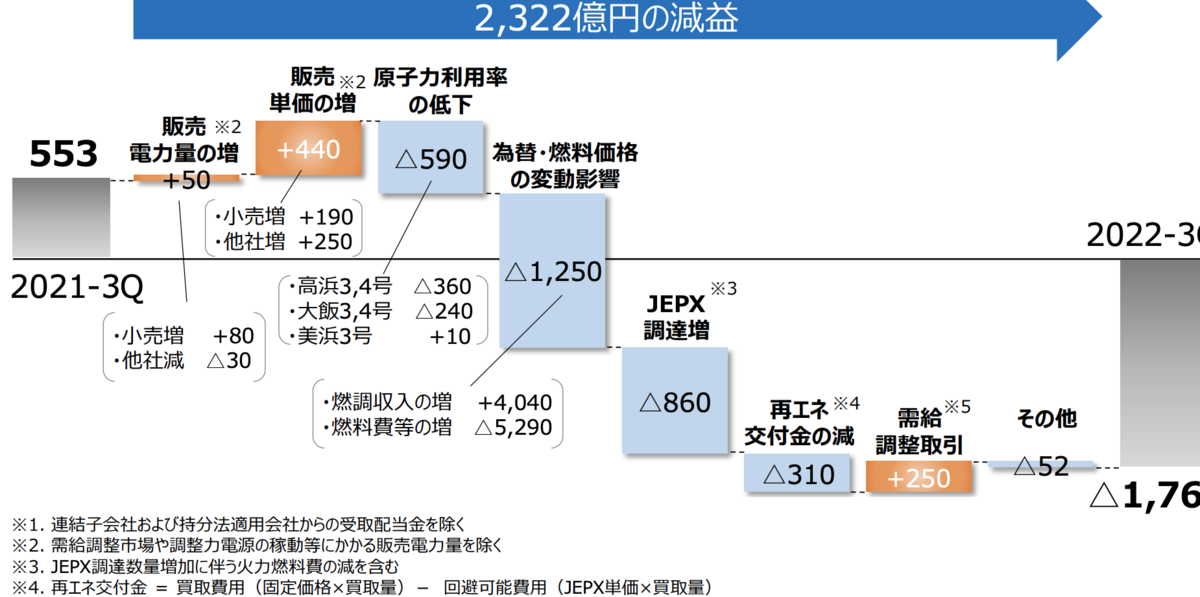
22年度第3四半期決算説明資料より
それ以上に為替・燃料価格の変動影響、JEPX調達増の影響が大きいようです。
この2つについても深堀したいところですが永遠に記事を書き終えられないので今日はこれで終わりにします。
今日は決算説明資料などのデータからなぜ業績が悪化したのかを深堀して見ました。
このような分析をするためにはその会社のビジネスモデルや業界の特徴などを理解しないといけないので難しいですが面白そうです。
これからも決算説明資料などに目を通してみようと思います!
まとまりがありませんが今日はここまで!
#523 東京鉄鋼 第95期第2四半期
こんにちは。
今日は東京鉄鋼の分析をしていきます。
今まで決算発表と現在の日付とのギャップがあまりに大きかったのですが
今回の東京鉄鋼からそのギャップがほとんど解消されます!
(これまでは頑張って半年以上前の決算を解説していました。。。笑)
22年10月31日発表の第95期第2四半期を対象にしています。
また、東京鉄鋼に関しては前回10月上旬に記事を書いているので良ければご覧ください。
○前回のまとめ
前回の記事では
当社は大きく分けて
・鉄鋼事業
・環境リサイクル事業の2つを展開していること。
第94期通期では原材料の鉄スクラップや電力エネルギーなどの高騰によって営業損失が発生したことなどを解説しました。
○業績分析
523日目
— モンエナ@企業分析 (@mon_ena1102) 2023年1月6日
東京鉄鋼株式会社(5445/鉄鋼)
第95期第2四半期 #決算サマリー
○財務数値(累計/日本基準)
売上高 307億円→390億円(前年同期比+27.1%)
営業利益 3億円→12億円(同+302.3%)
総資産額 630億円→673億円
純資産額 424億円→434億円
自己資本比率 67.2%→64.4%
521日目からは四半期純利益ではなく
営業利益をツイッターのサマリーに表示するようにしています。
売上高が前年同期比+27.1%、営業利益が同+302.3%と増収増益です。
それではいつものように百分率損益計算書を使って業績の分析をしてみましょう。
| 前期 | 構成比 | 当期 | 構成比 | 変化額 | 変化率 | |
| 売上高 | 30,745 | 100.0% | 39,081 | 100.0% | 8,336 | 27.1% |
| 売上原価 | 26,799 | 87.2% | 34,097 | 87.2% | 7,298 | 27.2% |
| 売上総利益 | 3,946 | 12.8% | 4,984 | 12.8% | 1,038 | 26.3% |
| 販管費 | 3,646 | 11.9% | 3,775 | 9.7% | 129 | 3.5% |
| 営業利益 | 300 | 1.0% | 1,209 | 3.1% | 909 | 303.0% |
この表からわかることは
・売上高の増加に伴って売上原価も同じように増えている。
・売上原価の構成比は変わっていないので売上高総利益率も変化なし。
・販管費の増加額は小さいので営業利益は大きく伸びた。
・営業利益率は1.0%→3.1%とそこそこ改善。
といったところですね。
さらにどの数値が変わったことによって営業利益が変化したのか図示してみます。

この図からは売上高が大きく伸びたこと、販管費の増加が小さく済んだこと
などが読み取れます。
決算短信の経営成績の部分を読んでみると
・主原料の鉄スクラップ価格に落ち着きが見られた。
・副資材や電力エネルギーなどは上昇基調が続いている。
・売上高は製品販売量の増加及び製品販売価格の上昇により前年同期比+27.1%の増収。
と書いてあります。

当社は原材料としての鉄スクラップ市況、製品としての棒鋼市況の影響を大きく受けています。
そこらへんの市況の分析をできれば面白そうなんですが今日は省略します。
多分棒鋼市況は好調なんでしょう。(適当)
○マーケット情報
最後に株式市場からどんな評価を受けているのか、記事を紹介します。
・10月31日に当期の業績予想を発表。
・売上高は前期比+18.0%の780億円と予想。
・当期純利益は前期47億円の損失に対して、25億円の黒字と予想。
・利益率にして3.2%。
→第2四半期の営業利益率が3.1%なのでこの数字は妥当かなと思います。
次に決算発表後に株価が低迷した企業を意味する決算マイナス・インパクト銘柄に
東京鉄鋼は入ってしまいました。汗
下落率は△1.33%となっています。
下落率は決算発表前日(10月30日)終値を基準とした11月1日9時27分株価の変化率です。これ11月1日の終値じゃダメなのかな。。?まあいいか。
どちらかというと今回の業績は良かったし通期の業績予想も良かったと思います。
なぜ株価が下がったのか?非常に謎です。誰か教えてください。笑
それでは今日はここまで!
#511 テスホールディングス第13期通期
こんにちは。
今日は再エネ関連企業であるテスホールディングスについてみていきます。
第13期通期の決算で去年8月15日に発表されたものです。
21年7月から22年6月末までです。
相変わらず時差が大きいのですがサマリーの#523からは
わりと最近の決算を扱いますのでご容赦ください。。
○事業内容
・再生可能エネルギー発電所のEPC(設計・調達・施工)や自社保有発電所による供給事業を展開。
・エンジリアリングが42%に対して、エネルギーサプライは58%。
・エネルギーサプライではFIT(固定価格買取制度)を活用した安定的な収益獲得を図っている。
モンエナ的にはエネルギーサプライが守りだとするとエンジニアリングが攻めなのかなと思ったり。
と思って両セグメントの利益率を調べてみましたがどちらも今期は13-14%程度でそれほど差が見られませんでした。
長期で分析すると両セグメントの違いが何か見えてくるかも?
○決算サマリー
511日目
— モンエナ@企業分析 (@mon_ena1102) 2022年12月19日
テスホールディングス株式会社(5074/電力)
第13期通期 #決算サマリー
○財務数値(日本基準)
売上高 342億円→349億円(前年同期比+2.0%)
当期純利益 19億円→26億円(同+35.4%)
総資産額 1,007億円→942億円
純資産額 228億円→252億円
自己資本比率 22.6%→26.7%
サマリーから読み取れるのは
・売上高微増に対して当期純利益は大きく伸びている。
・自己資本比率が改善している。
くらいですね。
売上高の増加率以上に利益が伸びているのはなぜか、
百分率損益計算書を使って分析してみましょう。
○経営成績
| 前期 | 構成比 | 当期 | 構成比 | 変化額 | 変化率 | |
| 売上高 | 34,249 | 100.0% | 34,945 | 100.0% | 696 | 2.0% |
| 売上原価 | 26,707 | 78.0% | 26,489 | 75.8% | -218 | -0.8% |
| 売上総利益 | 7,542 | 22.0% | 8,456 | 24.2% | 914 | 12.1% |
| 販管費 | 3,143 | 9.2% | 3,309 | 9.5% | 166 | 5.3% |
| 営業利益 | 4,399 | 12.8% | 5,147 | 14.7% | 748 | 17.0% |
この百分率損益計算書をさらに下のグラフのように表すと少しわかりやすいですね。多分。
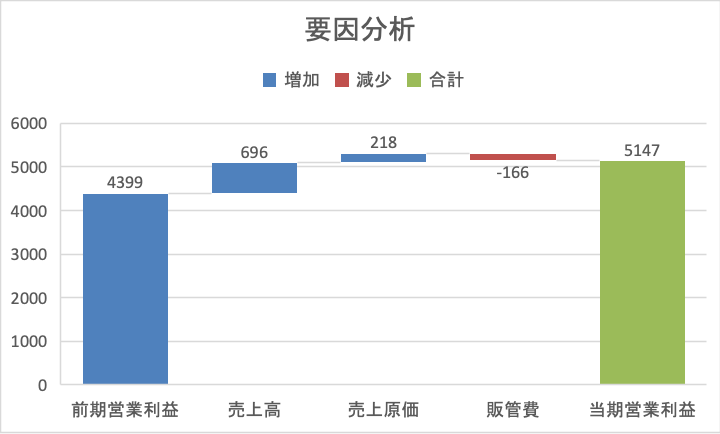
営業利益が前期比で+17.0%と比較的大きく伸びているのは、
ほとんど売上高の増加によって説明できそうです。
売上原価の減少も営業利益増加に貢献しているといえばそうなんですが
その分販管費も1.6億円増加しているので効果は薄いと言えます。
○ビジネスモデル
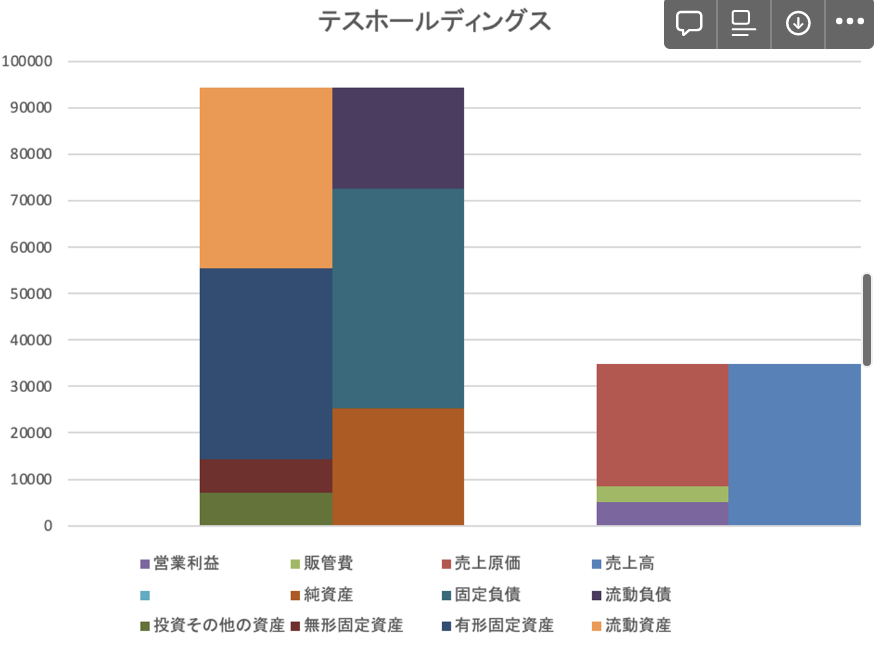
それではいつものように比例縮尺図を作って
テスホールディングスのビジネスモデルをざっくりみていきましょう。
この図から読み取れることは
・資産回転率はひくい。
・有形固定資産は大きい。
・無形固定資産、投資その他の資産は小さい。
・自己資本比率は低く、債務への依存度が高いと言える。
・短期的な資金繰りは問題なさそう。
・利益率は比較的高いとみられる。
・販管費が小さい。
といったところでしょうか。
販管費が小さいことによりそこそこ高い利益率を誇っているものの、
回転率があまり高くないのは課題でしょうか。
流動比率(流動負債に対する流動資産の割合)はざっと150%くらいあり、
短期的な資金繰りには問題なさそうですが、
その流動資産が換金性の低い資産(例えば棚卸資産など)ばかりだと
資金繰りは危ういです。
やはり資産回転率の低さが目に付くので有形固定資産の内訳を軽くみてみましょう。
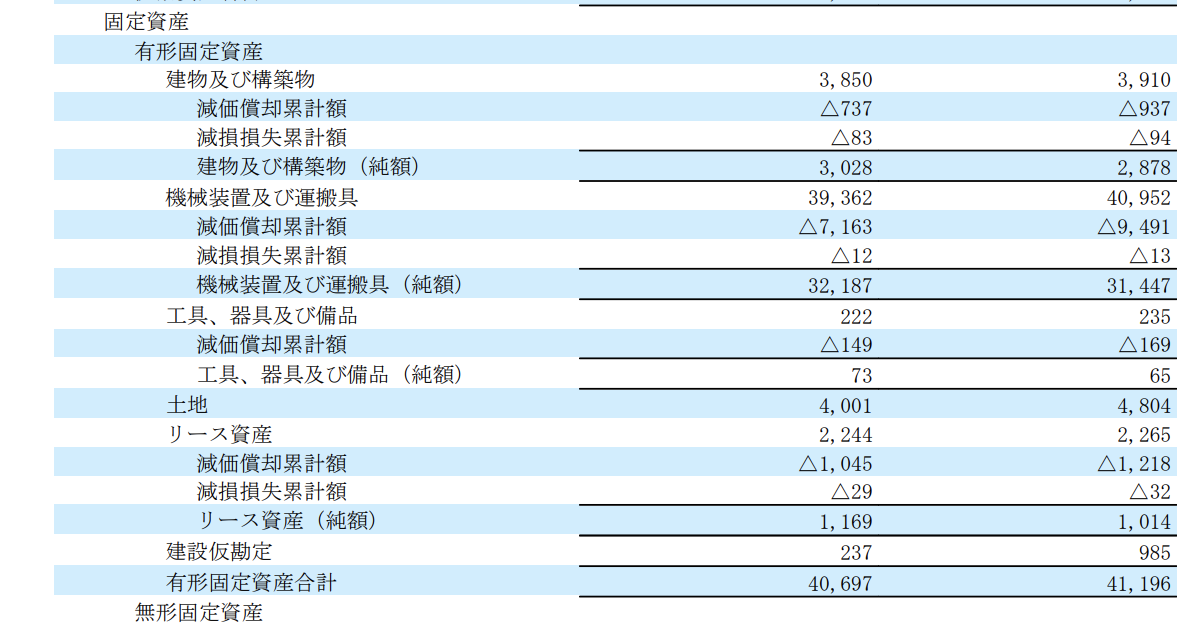
22年6月期決算短信より
有形固定資産に占める各資産の割合は
・建物及び構築物7.0%
・機械装置及び運搬具76.3%
・工具、器具及び備品0.2%
・土地11.7%
・リース資産2.5%
・建設仮勘定2.4%
となっています。
圧倒的に機械装置及び運搬具が大きいことがわかりました。
資本効率の分析についてはnoteにでもいつか書きたいなと思います。
(ブログが進まんくなる汗)
やはり文章を書くのは難しいな。
事前にある程度材料を揃えて書くけど最終的にはぐちゃぐちゃになってまとまりがなくなってくる。。。
まあ企業分析系ブロガー1年生だと思えば仕方ないか。。
とにかく量をこなすしかないですね!
今日はここまで!
#510 玉井商船第114期第1四半期
こんにちは。
今日は玉井商船です。
あまり馴染みがないですね。
今日扱うのは第114期第1四半期で22年4月~6月までです。
○事業内容
企業のサイト見ても情報なさすぎてあんまりやる気がなさそう。苦笑
日軽金(日本軽金属)のアルミニウム原料船や全農向け穀物輸送が柱だそうです。
セグメントは外航海運、内航海運、不動産賃貸の3つに分かれています。
そのうち外航海運が8割くらい、内航海運が2割弱、不動産賃貸が2%くらいとなっています。
ほとんど外航海運の企業と思っても差し支えなさそうです。(雑)
2年前には株式時価総額が10億円を下回ったことで
東証への上場を維持できなる恐れがあったようです。
私が現在読んでいる四季報には継続前提疑義注記と記載されていたり
1年内返済期日借入金の長期借入金への借り換えが進むなどの記載があり安全性に関して少し不安が残りますね。
510日目
— モンエナ@企業分析 (@mon_ena1102) 2022年12月18日
玉井商船株式会社(9127/海運)
第114期第1四半期 #決算サマリー
○財務数値(累計/日本基準)
売上高 16億円→21億円(前年同期比+29.9%)
四半期純利益 29億円→40億円
総資産額 121億円→120億円
純資産額 58億円→61億円
自己資本比率 47.1%→49.8%
サマリーを見ると売上・利益ともに成長していることがわかります。
また純利益が伸びたことで自己資本比率も上昇しています。
○ビジネスモデル
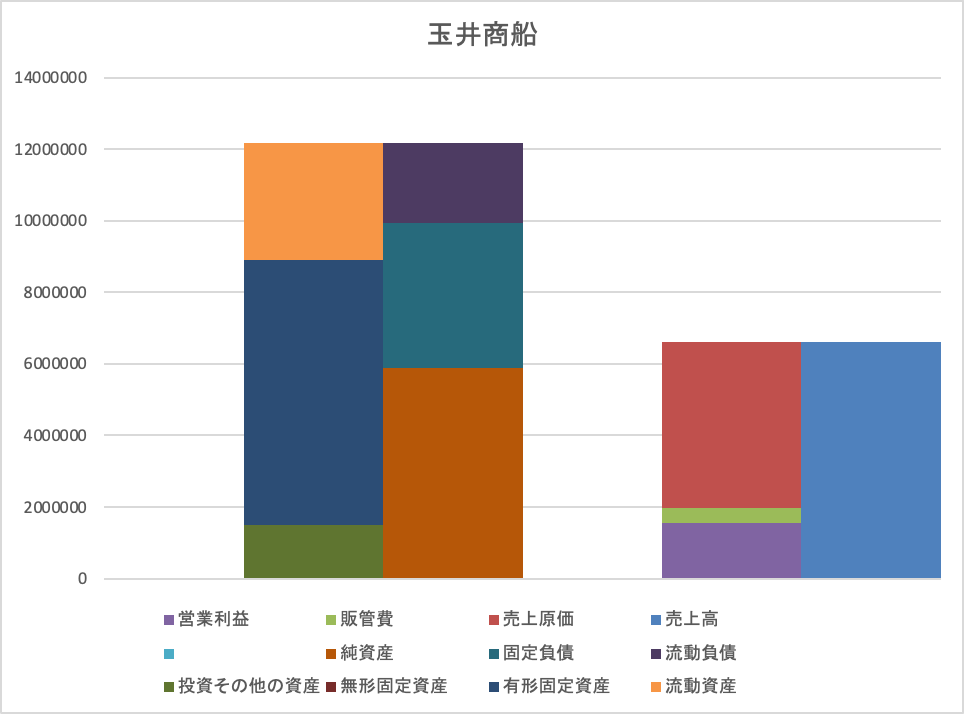
例によって比例縮尺図を作ってみます。
財務数値は前期末のものを使っています。
この図から読み取れるのは
・有形固定資産が大きい。
・無形固定資産はほぼゼロ。
・投資その他の資産も少ない。
・固定比率は100%を超えている。
・自己資本比率は50%。
・販管費が低く利益率はかなり高い方。
・資本回転率は低い方。
有形固定資産が大きいのは自社で船舶を所有しているからでしょう。
四季報によると7隻所有しているようです。
販管費が小さいのは少し気になります。
確かに消費者向けの広告などや販売員などの人員は要らなさそうだから販管費は小さいのだろうか?
○業績
| 前期 | 構成比 | 当期 | 構成比 | 変化額 | 変化率 | |
| 売上高 | 1,635,283 | 1.0% | 2,131,355 | 100.0% | 496,072 | 30.3% |
| 売上原価 | 1,165,495 | 71.3% | 1,493,262 | 70.1% | 327,767 | 28.1% |
| 売上総利益 | 469,788 | 28.7% | 638,093 | 29.9% | 168,305 | 35.8% |
| 販管費 | 99,545 | 6.1% | 127,658 | 6.0% | 28,113 | 28.2% |
| 営業利益 | 370,243 | 22.6% | 510,435 | 23.9% | 140,192 | 37.9% |
業績を見てみます。
正直玉井商船の損益計算書は少し変わってます。
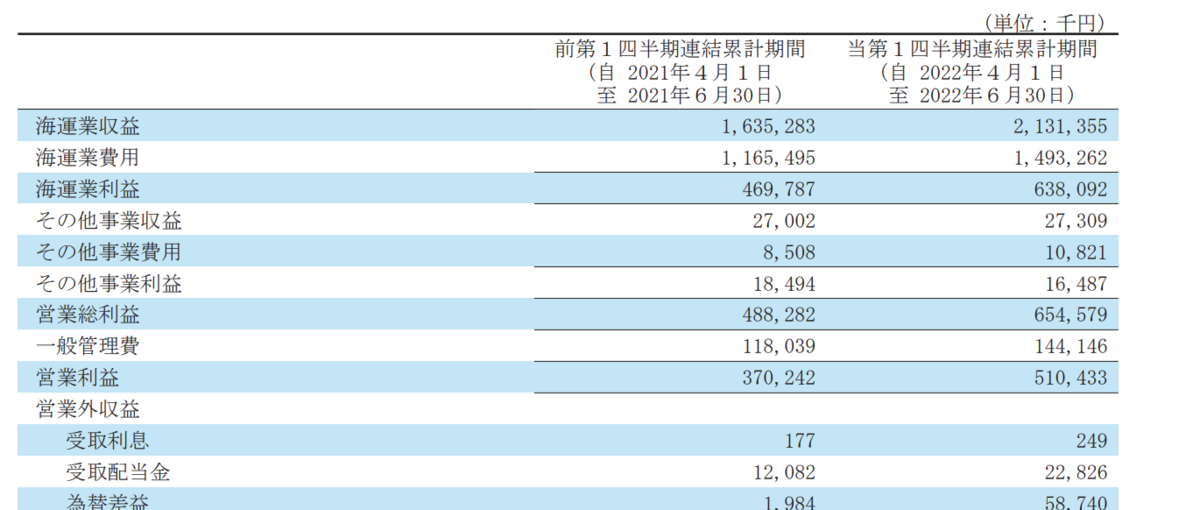
販管費というものはありません。
(その他事業費用+一般管理費)-その他事業収益
で販管費を便宜上算出しています。
百分率損益計算書を見るとなぜ営業利益が増えたのか(あるいは減ったのか)などがわかりやすいですね。
百分率損益計算書を見ると
・売上高も売上原価も販管費もバランスよく(?)伸びている。
・構成比が変わっていないので利益率は変わらずに規模のみが拡大している。
・営業利益率は前年と同様に高い。
ということがわかります。
営業利益率に関しては
比例縮尺図を作るときに通年の決算短信を見るのですが
2期前(つまり第112期)では営業損失が出ていたのを
前期で立て直して今期も高い利益率を維持しています。
正直IRサイト見ても面白くはない企業ですが営業利益率がやたらと高いのは興味深いです。
うーん。次回だな。
○セグメント
セグメントは3つあるというのは先ほどお伝えした通りです。
内航海運業
・定期用船1隻による水酸化アルミなどの輸送を行う。
・所有船2隻に加えて他社船1隻の定期貸船による安定収益の確保を図る。
・船員の融通により派遣業収入を得る。
・営業収益は2億円。
外航海運業
・北米からの輸入穀物や南米からの水酸化アルミ、海外向けのスラグの輸送を行う。
・高水準に推移したマーケットの影響に加えて円安の影響で大幅に運賃が増加。
・費用面でも燃料油価格の高騰で運航費が増加したが営業利益は前年同期比+37.3%。
・営業収益は18億円で全社売上の大部分を占める。
不動産は省略します。
こんな感じですね。
穀物は全農向け、金属は日本軽金属向けという感じみたいです。
船員を他社に派遣する、というのは少し意外で面白かったです。
他社から船借りるというのも有形固定資産回転率を高める作用があって良さげ。
今日はこんなところにしましょう。
